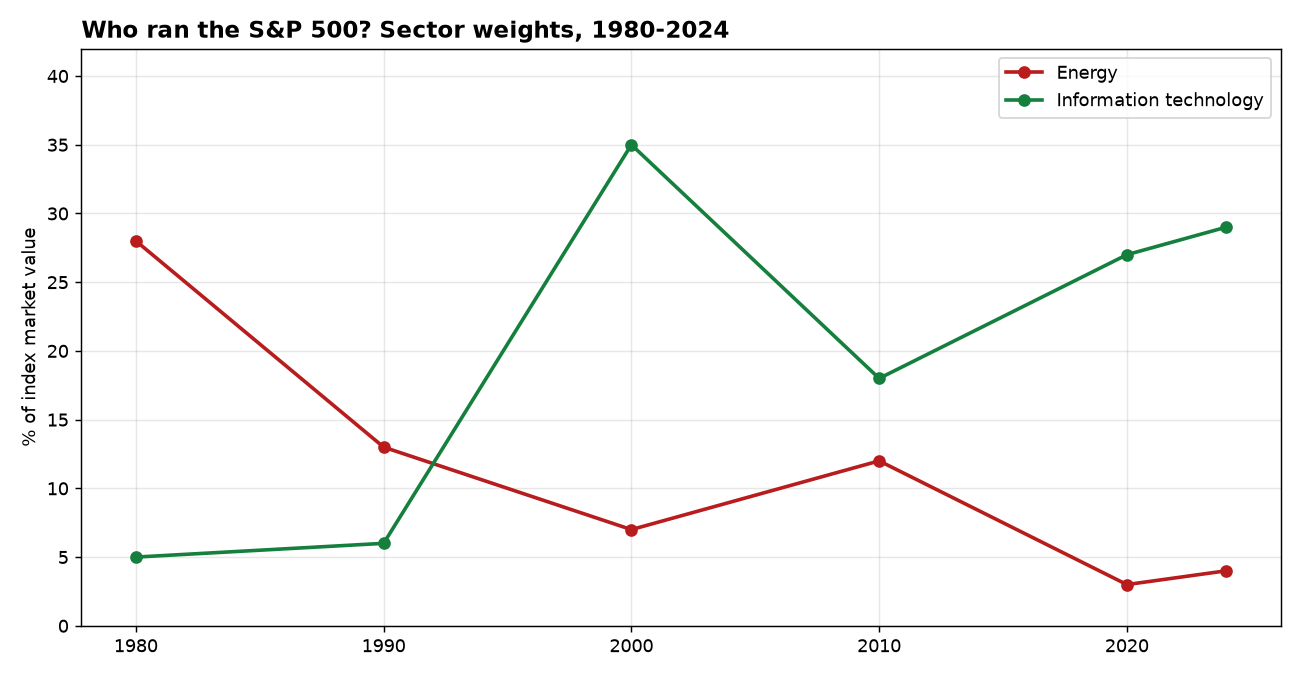
En 1980, le secteur le plus important de l’indice S&P 500 (^GSPC) était l’énergie — les sociétés pétrolières représentaient environ 28% de l’indice. D’ici 2024, l’énergie était d’environ 4%. Le secteur de l’information et de la technologie a pris la tête, représentant environ 29% en 2024 — et presque 40% en mars 2026. L’indice n’a pas modifié ses règles. L’économie a changé sous ses pieds.
La transition, en trois actes
Acte un — l’huile (1980). Les chocs pétroliers des années 1970 ont fait de géants de l’énergie les sociétés les plus valorisées aux États-Unis. Exxon était l’indice.
Acte deux — le remplacement (1990-2010). L’énergie a reculé (13% → 7% → 12%), la technologie est montée jusqu’à environ 35% au pic des sites web en 2000, a chuté jusqu’à environ 15% en 2002, et est remontée à 18% en 2010. Aucun secteur n’a gardé la tête longtemps.
Acte trois — la technologie (années 2020). L’information et la technologie sont passées de 27% en 2020 à environ 29% en 2024 — et vers 40% en 2026 — plus grand que l’énergie l’a jamais été. Les cinq sociétés les plus grandes de l’indice sont toutes des noms de technologie.
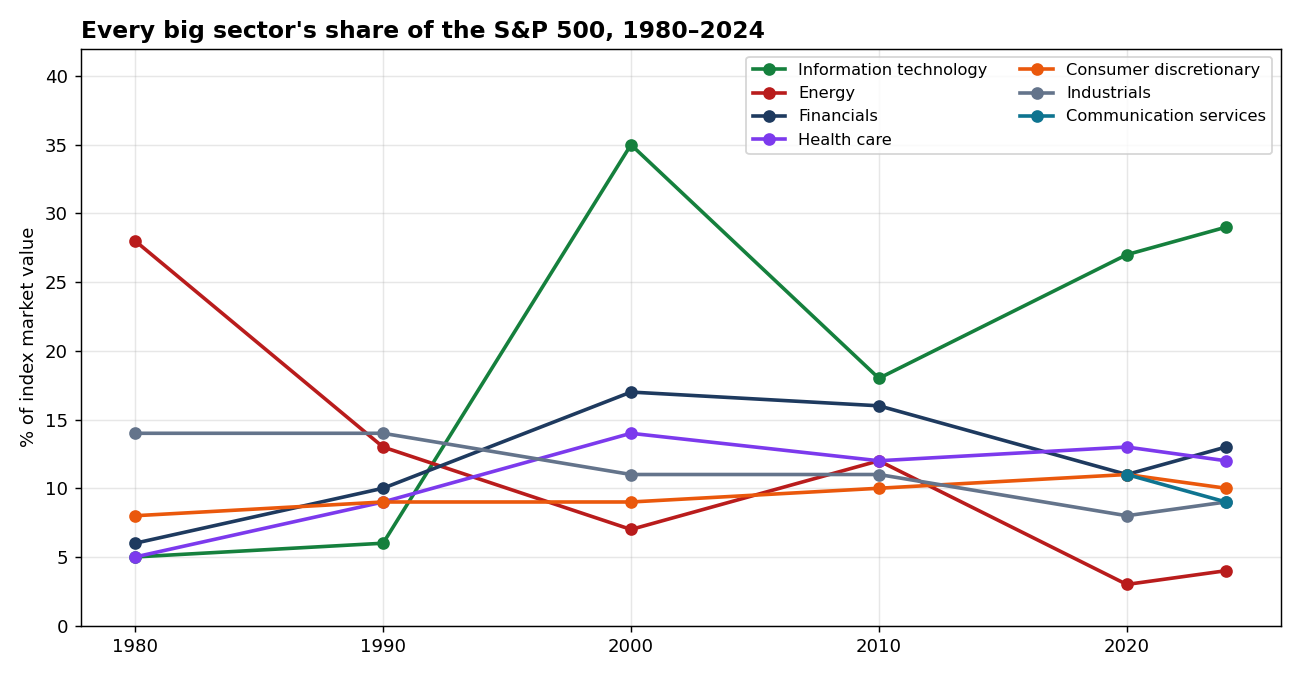
Placez tous les sept secteurs sur un même graphique et la transition est encore plus claire. L’énergie se déplace du haut du graphique au bas, la technologie se déplace du bas au haut, et les autres cinq secteurs restent entre 5% et 17% tout le temps. Personne d’autre n’a jamais gardé la tête — l’histoire de l’indice est l’histoire de deux secteurs qui échangent de place.
Pourquoi cela compte
Acheter “le marché” en 1980 signifiait acheter de l’huile. Acheter “le marché” aujourd’hui signifie acheter de la technologie. L’indice n’est pas une chose fixe — c’est un miroir de l’économie, et le miroir est retapis chaque décennie. C’est pourquoi les gagnants d’une époque sont rarement les gagnants de la suivante, et pourquoi le billet de blog à 5 leçons a trouvé que la plupart des actions individuelles perdent contre les titres du Trésor sur leur durée de vie.