Ce que les Dividendes Ont Vraiment Apporté : Les $311,199 Que les Diagrammes de Prix N’Ont Jamais Révélés (1970–2026)
par
Regardez un graphique de l’indice S&P 500 (^GSPC) et vous voyez le prix. Regardez votre compte de courtage et vous voyez autre chose — car le graphique omet les dividendes. Depuis 1970, la différence représente la plupart de l’argent.
$394,130
Quels $1,000 dans le S&P 500 en 1970 se sont transformés en — vs $82,931 en fonction du prix seul
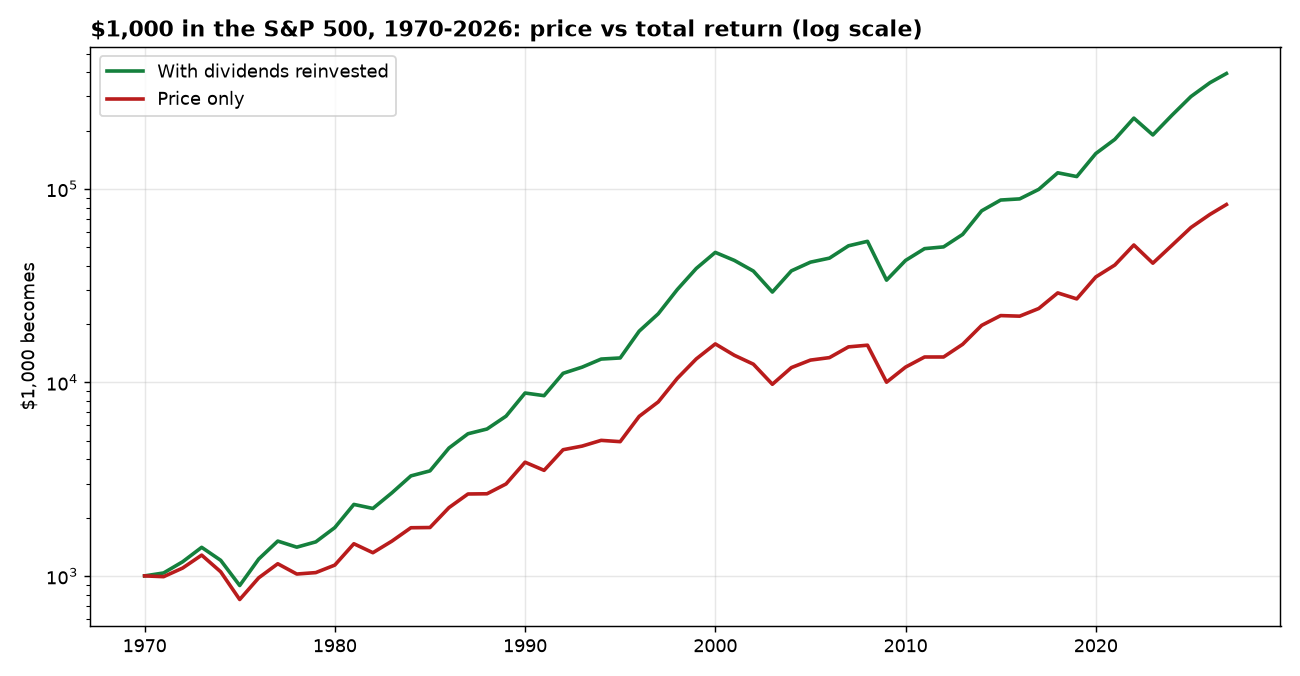
Le prix seul a transformé $1,000 en environ $82,931. En réinvestissant les dividendes, cela a transformé le tout en $394,130. Les dividendes ont contribué environ $311,199 — environ 79% de la valeur finale. Un graphique des prix montre moins d’un quart de l’histoire.
$1,000 dans le S&P 500 de 1970 : prix seulement vs dividendes réinvestis (échelle logarithmique). Données : History of Market rendements totaux annuels ; notre historique quotidien des prix du S&P 500.
Pourquoi les dividendes paraissent-ils fades — et ne le sont pas
Un rendement dividendes de 2% parait insignifiant. Compensé sur 56 ans, c’est la différence entre $82,931 et $394,130. Le rendement était beaucoup plus élevé dans les années 1970 et 1980 (3–5%), ce qui explique pourquoi l’écart s’est le plus élargi exactement lorsque les prix se stabilisaient. Les dividendes sont l’amortisseur que les diagrammes de prix ne montrent jamais — et l’engin qui fait la plupart du travail de la capitalisation.
Comment nous avons obtenu les chiffres. Les rendements annuels totaux de l’indice S&P 500 (dividende réinvesti) proviennent de la série annuelle de rendements totaux de History of Market (historyofmarket.com, CC BY 4.0, mis à jour le 14 novembre 2026 ; 2026 est le cumulé jusqu’au 13 novembre). Nous avons vérifié ces chiffres contre in2013dollars.com : $100 dans l’indice S&P 500 au début de 1970 devient $39,357.95 à la fin de 2026 ; cette série donne $39,413 — 0.14% de différence. Les graphiques utilisent nos données quotidiennes de prix de l’indice S&P 500 (1927-2026). Tous les montants en dollars sont nominaux — ils ne sont pas ajustés pour tenir compte de l’inflation. Le passé ne prédit pas les rendements futurs. Cet article est une histoire financière, pas des conseils d’investissement.