1971年1月,$1,000是一笔大钱——大约相当于两个月的美国平均工资。如果你当时把它投入标普500 (^GSPC) 并且之后完全不做任何操作——没有任何交易,没有任何择时,没有任何恐慌抛售——这里会发生什么。
$380,581
如果你在1971年1月将$1,000投入标普500指数,并且进行了股息再投资,到2026年11月13日它变成了多少如下所示
那是一个总回报率 380.6x,或者说56年里大约每年 11.2%。这个数字假设每次股息都进行了再投资。这并非笔误——这是当复利有半个世纪的时间发挥作用时会发生的情况。
十年十年地
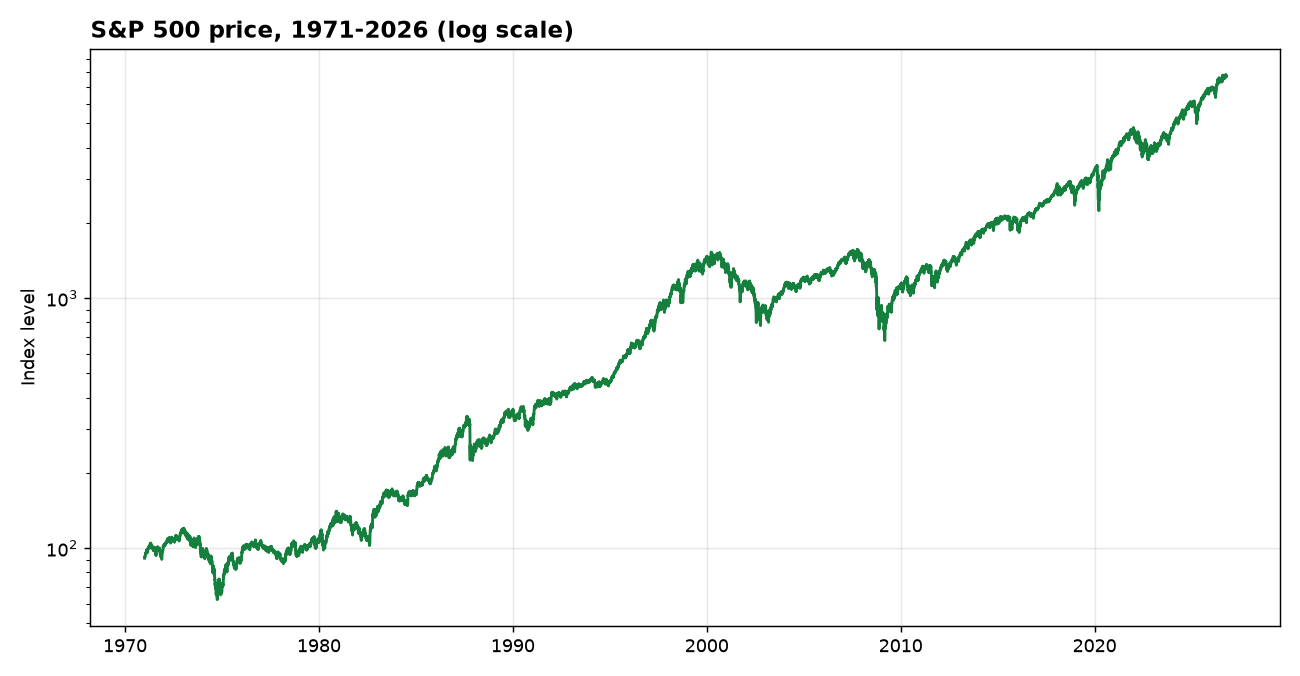
通往$380,581的道路远非一帆风顺。以下是每个十年初$1,000的情况——包括再投资股息和仅按价格计算:
| 年份 | 红利再投资 | 价格仅此 |
|---|---|---|
| 1971 | $1,000 | $1,000 |
| 1980 | $1,716 | $1,148 |
| 1990 | $8,506 | $3,903 |
| 2000 | $45,322 | $15,944 |
| 2010 | $41,190 | $12,101 |
| 2020 | $146,904 | $35,354 |
| 2026年11月 | $380,581 | $83,696 |
两列讲述的是不同的故事。价格列是你在图表上看到的内容。总回报列是你实际账户中持有的内容。它们之间的差距就是股息——这部分回报总是默默无闻,从不登头条。
最佳和最差的年份
在这55个日历年内,表现最好的一年是1995年(+37.6%总回报)和表现最差的一年是2008年(-37.0%)。最差的一年测试你是否真的会持有,最好的一年则是对你在最差情况下仍持有而给予的回报。
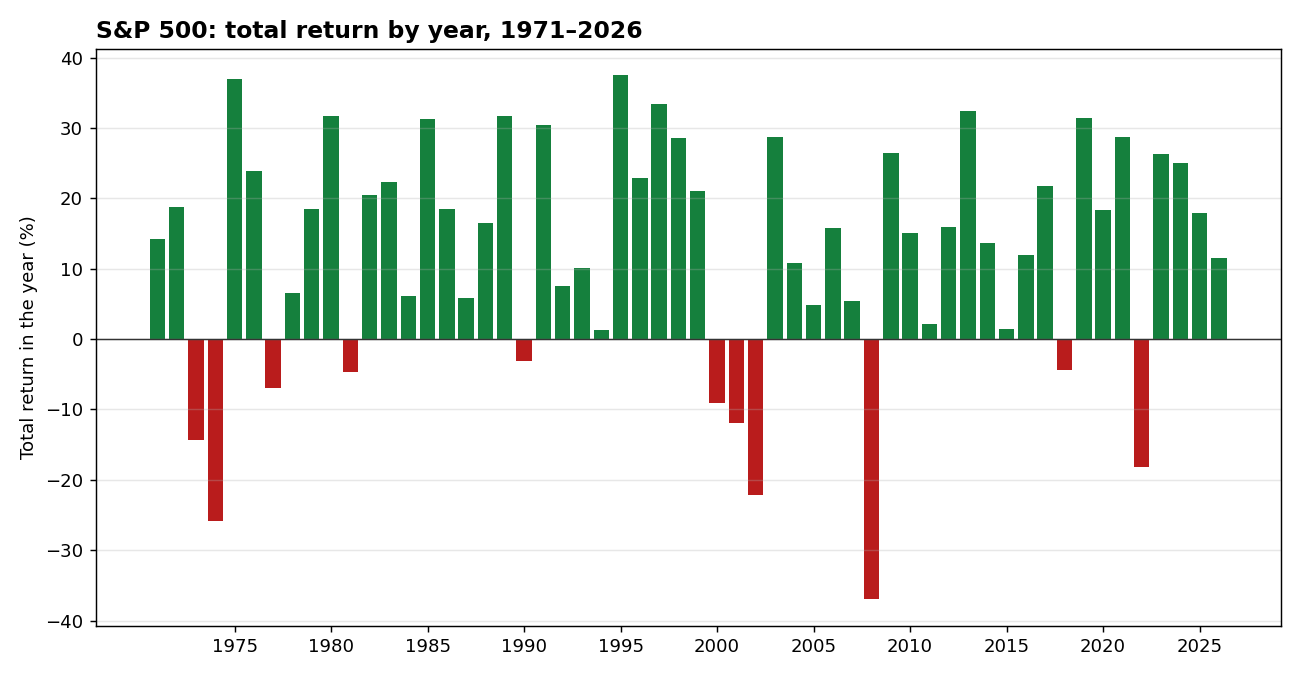
这里是一张同样的故事图:从1971年到2026年的每一单一年份,绿色代表上涨年份,红色代表下跌年份。红色年份集中在你预期的地方——1973–74年、2000–02年、2008年、2022年——而绿色年份是它们的4倍。这张图表也是上面最佳年份和最差年份相距如此之远的原因:单一年份波动极大,而几十年则不会。
这意味着——但这并不意味着
这并不是说接下来的55年会像过去的55年。这只是一个对所发生情况的衡量:一支分散化的美国企业组合,在不间断持有的情况下,大约每年复合增长了11.2%。机制并非聪明才智。而是时间、股息以及不抛售。
数据来源说明. S&P 500 年度总回报(含股息再投资)来自 History of Market 的年度总回报系列(historyofmarket.com,CC BY 4.0,2026年11月14日更新;2026年为截至11月13日的年初至今数据)。我们用 in2013dollars.com 进行了交叉验证:1970年初投入 S&P 500 的 $100 到 2026年底变为 $39,357.95;该系列给出 $39,413,相差 0.14%。价格走势来自我们自己的 S&P 500 每日价格历史(1927–2026)。所有金额均为名义美元,未经通胀调整。 过往业绩不预示未来回报。本文是金融历史,不是投资建议。